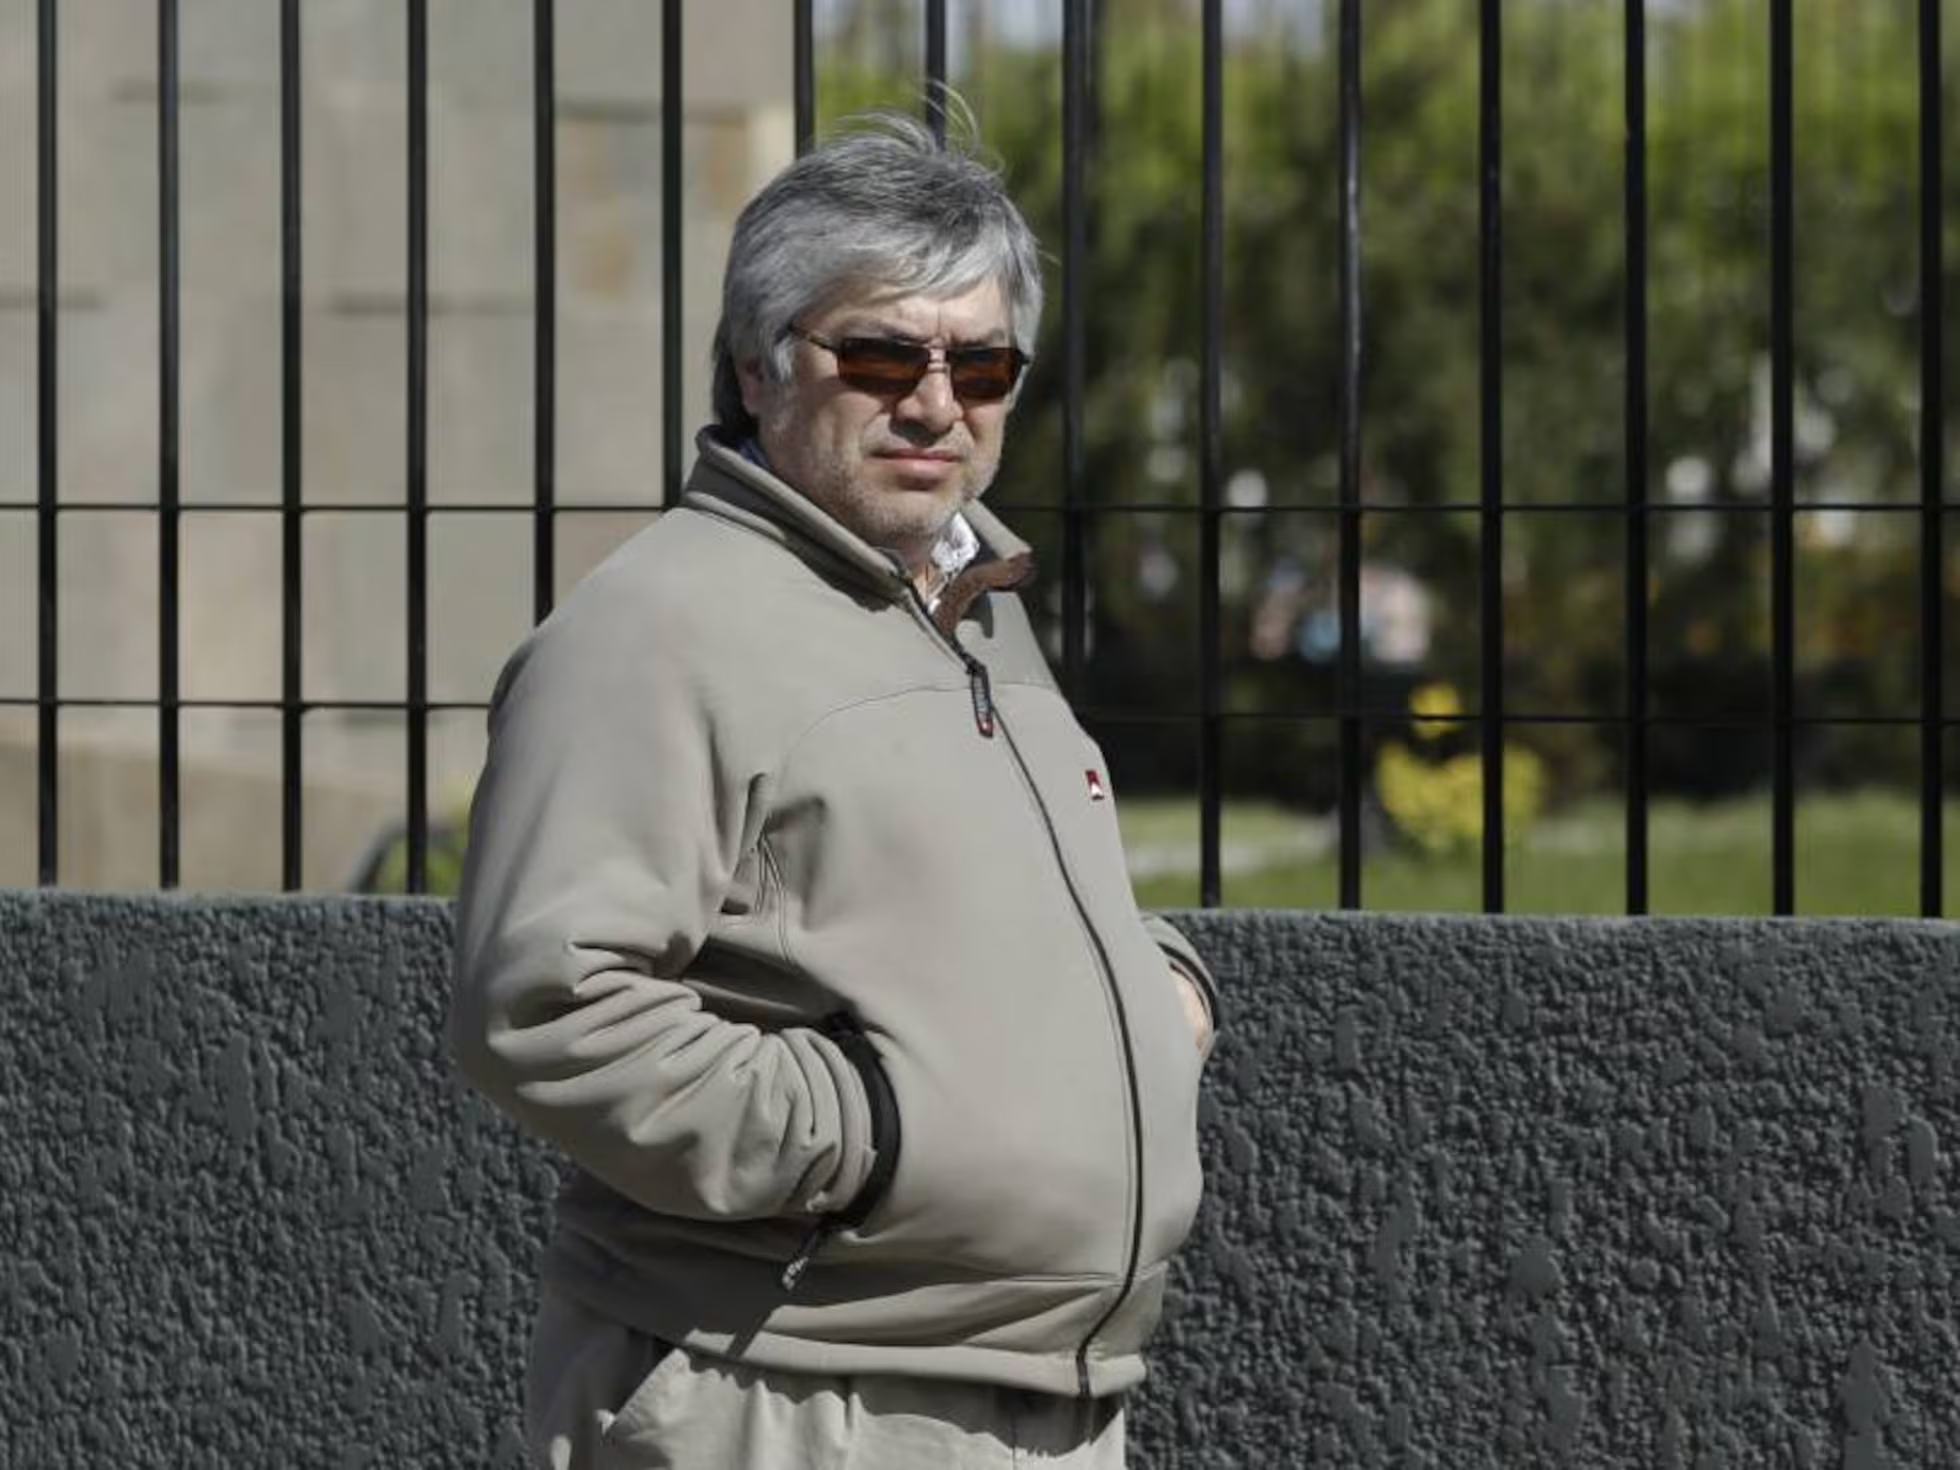
Con la nueva ley, la Justicia benefició a Lázaro Báez y redujo la causa por evasión
A menos de 24 horas del inicio del juicio oral, el Tribunal Oral en lo Penal Económico N° 3 resolvió sobreseer en forma parcial a Lázaro Báez, a dos de sus hijos y a otros imputados en la causa por evasión tributaria vinculada a Austral Construcciones. El efecto práctico del fallo fue inmediato: una investigación que abarcaba los ejercicios fiscales 2010, 2011, 2012, 2013 y 2014 quedó reducida a un solo año, 2012. En otras palabras, la Justicia no llegó a esa instancia para discutir en juicio la totalidad de las maniobras atribuidas, sino que achicó el expediente justo antes de sentar a los acusados en el banquillo.
La llave de esa decisión fue la Ley 27.799, conocida en la discusión pública como “Ley de Inocencia Fiscal”, publicada el 2 de enero de 2026. La norma elevó de manera drástica los umbrales del Régimen Penal Tributario: la evasión simple pasó de $1.500.000 a $100.000.000, y la agravada, de $15.000.000 a $1.000.000.000. También subieron otros pisos penales vinculados al uso de documentación apócrifa y a distintos delitos tributarios. Con esos nuevos valores, gran parte de los montos investigados en la causa de Austral Construcciones dejó de encuadrar en las figuras penales que habían sostenido el proceso durante años.
El expediente analizaba la falta de pago de IVA, Ganancias y la tasa prevista en el artículo 37 de la ley de Ganancias. Frente al nuevo escenario legal, las defensas pidieron el sobreseimiento con un argumento clásico del derecho penal: la aplicación retroactiva de la ley más benigna. El fiscal general Diego Velasco se opuso y sostuvo que no se trataba de una verdadera ley penal más favorable, sino de una actualización de montos frente a la depreciación monetaria, por lo que reclamó que el juicio siguiera adelante. Pero esa postura fue rechazada por el tribunal. Desde la querella, incluso, ARCA adoptó una posición más flexible y admitió que no se opondría al sobreseimiento en los períodos que no superaran los nuevos pisos.
Los jueces Jorge Zabala, Fernando Machado Pelloni y Karina Perilli terminaron avalando la aplicación de la nueva ley. Zabala sostuvo que, salvo 2012, los montos imputados no cumplían con los requisitos que ahora exige el Régimen Penal Tributario. Machado Pelloni fundó su voto en la doctrina de la Corte Suprema sobre la aplicación retroactiva obligatoria de la ley penal más benigna. Y Perilli sumó otro argumento: citó el mensaje del Poder Ejecutivo que acompañó la reforma, donde se habla de “racionalizar” el poder punitivo y concentrarlo en conductas que impliquen un perjuicio “real y significativo” para la hacienda pública. El problema es que, en una causa emblemática, esa racionalización terminó operando como un recorte judicial de enorme alcance.
Los números del propio fallo muestran por qué la mayoría de los años investigados quedaron afuera. En 2010, Austral Construcciones registró $23.959.038 en IVA y $46.461.367 en Ganancias; en 2011, $99.964.224 en IVA y $90.014.387 en Ganancias; en 2013, $8.753.187 en IVA y $8.495.232 en Ganancias; y en 2014, $59.954.725 en IVA y $22.860.611 en Ganancias. Ninguno de esos ejercicios superó el nuevo umbral de $100.000.000 por tributo y por año. El único tramo que quedó vivo fue 2012, cuando la empresa acumuló $113.190.286 de IVA y $178.037.143 de Ganancias, cifras que sí permiten sostener la acción penal.
El tribunal dispuso el sobreseimiento parcial de Lázaro Báez y de sus hijos Martín y Luciana Báez, mientras que Leandro Báez recibió un sobreseimiento total. La medida también alcanzó, de forma total o parcial, a otros imputados ligados a la empresa, entre ellos Julio Mendoza, César Andrés, Claudio Bustos, Eduardo Arrejín, Mario Delgado, Tomás Garzón, María Cristina González, Gastón Lemoine, Emilio Martín, Ariel Nieto y Hugo Uribe. Es decir: no se trató de un alivio marginal ni de una incidencia secundaria, sino de una poda sustancial de la causa.
Lo más delicado del fallo es que el beneficio no surgió de una absolución tras analizar prueba, ni de una refutación de las maniobras investigadas, sino de un cambio legislativo que la Justicia decidió aplicar de la manera más favorable posible para los acusados. Esa diferencia importa. El tribunal no dijo que los hechos nunca existieron; dijo, en los hechos, que con la nueva vara penal buena parte de lo que antes era perseguible ya no alcanza para sostener la acusación. La discusión jurídica puede ser técnica; la consecuencia política es brutal: una causa que durante años simbolizó el entramado de negocios del kirchnerismo llegó al borde del juicio para achicarse por una modificación legal reciente.
Por eso el foco no debería quedar solo en Báez, sino también en la señal que deja la resolución. Cuando una reforma eleva tanto los umbrales penales que un expediente de evasión millonaria queda reducido a un único ejercicio, la discusión deja de ser meramente contable. Pasa a ser institucional. Porque la Justicia podrá ampararse en la ley más benigna y en la doctrina de la Corte, pero el resultado concreto sigue siendo el mismo: un fallo que alivió de manera decisiva a uno de los nombres más representativos de la era kirchnerista justo antes del juicio. Y eso, más que cerrar una causa, vuelve a abrir una pregunta incómoda sobre cómo se administra en la Argentina la frontera entre legalidad, impunidad y oportunidad política.
Seguí leyendo
Ver todoNacionales Un veterano de Malvinas respalda la reforma de Defensa de Milei en Diputados
Nacionales Santilli, en el Coloquio de IDEA: “no podías comprar más de dos aceites”
Nacionales Movilidad automática: la jubilación mínima sube 1,66% y queda en $505.748 con el bono
Nacionales Propiedad en el campo: Ardohain propone cárcel para el que invada o rompa sin permiso
Nacionales Agenda fiscal: Milei ratificó que seguirá bajando retenciones si hay crecimiento y superávit
Nacionales La Libertad Avanza pide excluir a Grabois de Diputados por los incidentes en comisión
Nacionales Fin a las PASO: Milei negocia con gobernadores que las internas las paguen los partidos
Nacionales Rearme argentino: el Gobierno cambia el FAL por fusiles ARAD y ya comprometió $4.752 millones



Comentarios