
Crédito sin plata del Estado: las cinco reformas que prepara el Banco Central
El Banco Central prepara cinco cambios normativos para que vuelva a haber financiamiento para familias, comercios y empresas: un registro único de garantías, más capacidad de préstamo contra los avales pyme, el cobro de las cuotas directo del sueldo y la posibilidad de vender como título las ventas con tarjeta. Ninguno reparte fondos públicos ni subsidia la tasa: todos apuntan a que prestar sea menos riesgoso. Son propuestas en preparación, no líneas disponibles en la ventanilla.
El Banco Central prepara cinco cambios normativos para expandir el crédito a familias, comercios y empresas. Son iniciativas en elaboración: ninguna está hoy disponible en la ventanilla de un banco y ninguna compromete fondos del Estado. El paquete no crea una línea con nombre y apellido ni paga parte de la tasa con plata de los impuestos; apunta a algo menos vistoso y más decisivo: que prestar sea menos riesgoso y que, por eso, el crédito cueste menos.
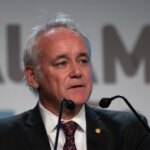
Las cinco medidas se conocieron el 19 de octubre, a partir de una presentación ante inversores internacionales hecha en el marco de las Reuniones Anuales del Fondo Monetario Internacional y el Banco Mundial, que se desarrollaron del 12 al 18 de octubre en Bangkok, Tailandia. La exposición, según esa misma presentación, estuvo a cargo del vicepresidente del Banco Central, Vladimir Werning, y el objetivo declarado fue consolidar la reactivación del financiamiento después del «pico de morosidad» que, según esa misma presentación, golpeó al sistema en los últimos meses. El diagnóstico es de la autoridad monetaria: la presentación no incluyó cifras de irregularidad de la cartera, el dato que el propio Banco Central publica en su Informe sobre Bancos.
La primera medida es el Sistema Federal de Garantías, un registro centralizado de los bienes que se dejan en garantía en préstamos prendarios y en operaciones con colateral. Hoy, cuando alguien ofrece la camioneta, el tractor o una máquina como respaldo, el banco no tiene un único lugar donde consultar si ese bien ya está comprometido en otra operación. Esa falta de información no sale gratis: se cobra como riesgo, en tasa y en trámite. Un registro único no pone un peso sobre la mesa, pero permite que el que presta sepa qué está tomando y que el que pide no quede empantanado en verificaciones.
La segunda apunta a las pymes a través de las Sociedades de Garantía Recíproca, las entidades que avalan a una empresa chica para que un banco le preste. El esquema actual funciona así: si la pyme no paga, responde el Fondo de Riesgo de la sociedad que la avaló. La propuesta del Central es aumentar el límite de apalancamiento de los bancos que operan con esos avales, para que cada peso de garantía sostenga más préstamos. El nuevo límite no fue precisado, y es el número que define el alcance real de la medida: sin él no se puede saber cuánto crédito adicional habilita.
La tercera y la cuarta cambian el mecanismo de cobro de los préstamos personales. Para los empleados públicos se apoyan en el código de descuento, que permite cobrar la cuota directamente del ingreso del deudor: según lo expuesto, el Central ya eliminó el tope a la tasa de interés en ese régimen y el código puede transferirse a otra institución habilitada, de modo que si un banco vende la cartera el mecanismo de cobro viaja con la operación y la entidad libera capital para volver a prestar. Para los trabajadores privados, la propuesta centraliza en Coelsa, la cámara compensadora electrónica del sistema de pagos, los flujos destinados a cancelar los créditos: la asignación de esos fondos queda en manos del empleado y el esquema no agrega tareas administrativas al empleador.
La quinta es la que más se parece a una caja registradora. Son los «cupones de crédito»: la posibilidad de que un comercio convierta sus ventas con tarjeta en cupones transferibles, con carácter de título ejecutivo y oferta pública elegible para Fondos Comunes de Inversión abiertos. Traducido al mostrador, el comerciante que hoy espera el plazo de liquidación de las tarjetas podría vender ese cobro futuro y tener la plata ahora, en un mercado secundario donde inversores institucionales compran esos flujos futuros. Para un negocio de Santa Rosa o de General Pico que vende en cuotas y le paga a sus proveedores a treinta días, ese desfasaje es el problema de todos los meses. Y el canal importa: en julio, las tarjetas de crédito registraron 159,3 millones de pagos en todo el país, un 9,2% menos que un año antes, con un monto operado 17,6% más bajo en términos reales, según los datos del Banco Central que ya analizamos cuando el QR le ganó la pulseada al plástico.
El paquete se cruza, además, con la reforma del mercado de capitales que el Gobierno nacional anticipó a comienzos de octubre y que también prevé un registro federal de garantías y el fin de la exclusividad bancaria para financiar ventas con tarjeta. Esa parte necesita una ley que todavía no fue sancionada. Lo que falta, acá, pesa tanto como lo anunciado: no se conocen textos normativos publicados que instrumenten las cinco medidas, ni plazos de entrada en vigencia, ni el nuevo límite para las Sociedades de Garantía Recíproca. Tampoco está precisado si el carácter de título ejecutivo de los cupones puede fijarse por una norma del Banco Central o requiere una ley del Congreso, y de eso depende cuánto vale ese papel el día que haya que cobrarlo ante un juez. Hasta que esas definiciones se publiquen, esto es un plan expuesto ante inversores, no un derecho que un comerciante pueda ejercer.
Dicho el límite, la lógica del paquete merece reconocerse: es crédito que no sale del bolsillo del contribuyente. Acá conocemos la otra receta. En La Pampa la respuesta oficial a la falta de financiamiento pasa por crédito subsidiado, tasas que paga el Estado y líneas que se reparten con criterio propio, algo que ya contamos cuando los créditos provinciales cayeron en el círculo de siempre. Ese modelo tiene dos problemas: lo paga el que tributa y el acceso depende de quién firma el expediente. El enfoque del Central es el inverso: en lugar de abaratar la tasa con plata ajena, saca del medio las causas que la encarecen. Se beneficia el que hoy queda afuera porque no tiene historial, balance ni una garantía líquida, y no hay una factura para el vecino que nunca pidió un préstamo.
Hay un punto, sin embargo, que no conviene celebrar sin leer la letra chica: el código de descuento sin tope de tasa. Que el precio del crédito lo fije el mercado y no una resolución es correcto, y los topes bajos suelen dejar gente afuera o empujarla al prestamista informal, que cobra mucho más y no firma nada. Pero un préstamo que se cobra directo del sueldo no es un préstamo cualquiera: el deudor no decide cada mes si paga. Por eso la libertad de contratar exige saber qué se firma, con el costo financiero total a la vista antes de la firma, cuotas y plazo claros y la posibilidad real de cancelar anticipadamente o de cambiar de entidad. Sin esas condiciones, el mecanismo deja de ser una herramienta del trabajador y se vuelve una comodidad del acreedor.
Lo que viene es la prueba concreta: que las normas se publiquen y digan lo que la presentación anticipó. Si eso ocurre, el crédito va a crecer sin una línea nueva en el presupuesto. Y la discusión, por una vez, no va a ser cuánta plata pone el Estado, sino cuánto riesgo saca del medio.
Seguí leyendo
Ver todoEmprender Milei habló de un “récord” exportador y dijo que el RIGI “es la pieza clave de nuestro trabajo”
Emprender Bajar impuestos: la diputada Alonso propone recortar hasta 50 % el Inmobiliario Rural ganadero
Emprender Vaca Muerta suma otro gigante: el RIGI aprueba los USD 6.400 millones de Tecpetrol
Emprender Informalidad laboral: el 52% de los ocupados privados pampeanos no tiene aportes
Emprender RIGI pampeano: Ziliotto adopta la fórmula de Milei para atraer inversiones
Emprender “La tierra vendida no deja de ser argentina”: la defensa de Ravier a la inversión
Emprender Ejecución de garantías: Sturzenegger anticipa un proyecto que recorta el monopolio bancario
Emprender Frente a Ziliotto, la Agrícola pidió bajar impuestos y recuperar rutas y caminos pampeanos

Comentarios